
L’homologation : les deux côtés de la médaille
Découvrez le processus d'homologation pour vous permettre de faire des choix éclairés en matière de planification successorale. Diverses solutions de placement existent et peuvent être utilisés lors de votre succession pour minimiser les frais d’homologation à la suite de votre décès.
Note : Les renseignements contenus dans cet article ne s’appliquent pas au Québec. Le Québec n’exige pas de frais d’homologation. Il pourrait toutefois y avoir des frais liés au dépôt de documents pour l’homologation d’un testament qui n’est pas notarié. Pour en savoir plus, vous pouvez consulter un avocat ou un notaire.
Savez-vous ce qu’est l’homologation?
L’homologation est le processus juridique visant à :
confirmer que votre testament est valide, et
accorde une autorité légale à un fiduciaire ou un liquidateur pour gérer et distribuer les actifs de la succession d’une personne décédée.
Si vous décédez sans laisser de testament valide (on parle d’un décès « ab intestat »), une personne devra se présenter au tribunal afin d’être nommé administrateur (aussi appelé fiduciaire ou liquidateur dans certaines juridictions) de la succession du défunt. Dans la plupart des cas, il s’agit d’un proche parent qui se porte candidat auprès du tribunal. À défaut, le tribunal désignera généralement une personne selon l’ordre de priorité établi par la loi.
Le processus d’homologation sert à protéger votre succession contre des personnes qui pourraient avoir des demandes illégitimes à l’égard de cette succession. Il permet aux banques, aux institutions financières et à d’autres organisations de s’assurer qu’elles traitent uniquement avec les personnes autorisées à administrer et à transférer vos biens et vos actifs.
Votre succession est composée de l’argent, des effets personnels, des biens et des dettes que vous avez à votre décès. Toutefois, il y a des exceptions. Les actifs détenus aux termes de contrats d’assurance et dans des comptes enregistrés (p . ex. un REER*) pourraient ne pas faire partie de votre succession si vous avez désigné un bénéficiaire ou, quand c’est possible, un propriétaire successeur. Désigner un bénéficiaire ou un propriétaire successeur signifie que l’homologation n’est pas nécessaire pour faciliter le transfert des actifs.
Termes clés
Le liquidateur est la personne qui veille à l’exécution des dispositions de votre testament et gère la distribution de vos actifs après votre décès. Si vous ne nommez pas de liquidateur avant votre décès, c’est le tribunal qui désigne quelqu’un pour l’être. Le liquidateur peut être un membre de votre famille, un ami, ou un professionnel de confiance, comme un avocat ou un comptable.
Le testament est le document juridique qui précise à qui vous voulez distribuer votre argent et vos effets personnels, quand et dans quelles proportions, après votre décès. Les personnes que vous nommez dans votre testament sont vos héritiers. Le testament peut aussi indiquer qui vous voulez qui s’occupe d’enfants mineurs et d’autres personnes à charge.
Comment fonctionne l'homologation?
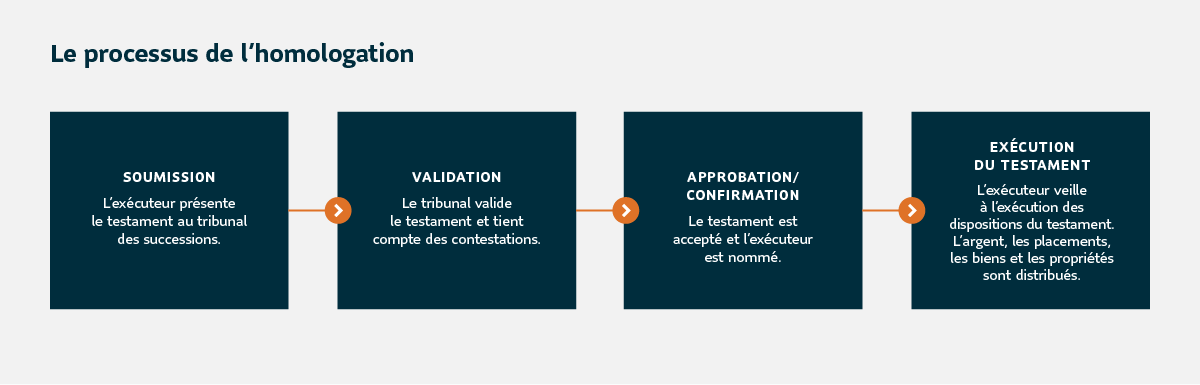
Le liquidateur présente votre testament au tribunal des successions, accompagné d’une preuve de décès et des documents requis. Le tribunal détermine ensuite si votre testament est légitime (et qu’il s’agit bien de votre testament final). À ce moment-là, il est possible que quelqu’un remette en question la légitimité de votre testament. Par exemple, une personne pourrait prétendre que vous avez rédigé votre testament sans en avoir la capacité mentale. Dans ce genre de situation, le tribunal peut décider de reconnaître un précédent testament comme étant le véritable testament.
Une fois que le tribunal des successions a validé votre testament, le liquidateur peut mettre en œuvre les volontés qui y sont exprimées. Le processus consiste, entre autres, à communiquer avec des institutions financières pour récupérer votre argent et vos placements pour les distribuer à vos héritiers. Cela comprend aussi la distribution de vos effets personnels et de vos biens, en plus de payer des dettes.
Quels sont les avantages de l'homologation ? Ce processus prouve qu’un testament est valide. Ainsi, les héritiers indiqués dans le testament sont légalement autorisés à recevoir votre argent, vos effets personnels et vos biens.
Quels sont les mauvais côtés de l'homologation?
Dans certains cas, toutefois, le processus d’homologation peut s’avérer compliqué.
1. Le tribunal rend publique votre testament et la valeur de la succession
Cela veut dire que vous perdez toute confidentialité après votre décès. N’importe qui peut obtenir les détails de votre succession, selon les directives du tribunal et une mise sous scellés. La protection des renseignements personnels peut être une préoccupation importante. L’accès à ces renseignements peut causer un préjudice. Quand le détail d’une succession est rendu public, les héritiers peuvent devenir la cible d’abus financiers ou pourraient décider de contester la succession.
Quand il est question de la confidentialité de vos héritiers, posez-vous cette question : « Est-ce que je souhaite que le détail de ma succession soit rendu public? »
2. Il y a des frais d’administration
L’homologation vient avec des frais, qui peuvent comprendre les honoraires du liquidateur, ainsi que les frais comptables et juridiques. Ces frais varient selon la juridiction et la taille de la succession. Certaines provinces exigent des frais d’homologation selon un pourcentage variable de la succession. D’autres exigent des frais d’homologation selon des tranches de la valeur de la succession. De façon générale, les droits provinciaux peuvent représenter de 0 % à 1,695 %1 de la valeur de votre succession.
Quand il est question de préserver la valeur de votre succession, posez-vous cette question : « Comment puis-je réduire les frais? »
3. Cela peut prendre des mois avant que l’argent et les biens soient remis aux héritiers
Le processus de règlement d’une succession peut durer en moyenne de 12 à 18 mois. Les successions simples peuvent être réglées rapidement. Les successions complexes exigent plus de temps.
Quand il est question de vos héritiers, il est important de vous poser la question : « Est-ce que je veux vraiment les faire attendre? »
Les solutions
Il existe des solutions pour répondre aux questions liées à la protection des renseignements personnels, aux frais, et aux délais de règlement de la succession. Vous pouvez opter pour des produits vous permettant de nommer des bénéficiaires, incluant des comptes non-enregistrés. Il y a deux principaux types de contrats d’assurance :
Contrats d’assurance-vie
Placements liés à l’assurance
Les contrats d’assurance-vie peuvent vous permettent de subvenir aux besoins de vos proches ou de vos organismes de bienfaisance préférés, par exemple, après votre décès. Ils peuvent aussi servir à renflouer la succession après que l’impôt a été payé. Il y a de nombreux types de contrats d’assurance-vie, comme l’assurance-vie temporaire et l’assurance-vie permanente.
Les placements liés à l’assurance vous permettent aussi de subvenir aux besoins de vos proches ou d’organismes de bienfaisance après votre décès. En plus, certains produits peuvent vous offrir un potentiel de croissance, tout en vous faisant bénéficier des garanties et des avantages en matière de planification successorale qu’offre un contrat d’assurance. Ils peuvent comprendre des garanties et des avantages liés à la planification successorale. Ces types de contrats incluent les rentes à provision cumulative, les rentes à constitution immédiate, et les contrats de fonds distincts (aussi appelés fonds de placement garanti ou FPG).
Avec ces produits, dans la plupart des juridictions, vous pouvez vous assurer que le montant de votre placement et l’identité des bénéficiaires demeurent confidentiels. En effet, avec la désignation de bénéficiaires dans vos placements basés sur l’assurance, la prestation de décès est versée directement à ces derniers, et non à votre succession.
C’est une bonne chose d’avoir un testament. Toutefois, il est aussi important de prévoir d’autres façons de transmettre vos actifs après votre décès, comme avec des contrats d’assurance. Cela peut vous aider à régler votre succession efficacement et à réduire les désagréments associés à l’homologation.
*Dans les provinces de common law, il est possible de désigner un bénéficiaire pour les placements détenus dans un REER et certains autres types de contrats enregistrés. Ce n’est toutefois pas obligatoire. S’il n’y a pas de bénéficiaire désigné, ces actifs feront partie de votre succession.
1La Nouvelle-Écosse applique le taux de droits d’homologation le plus élevé au Canada, soit 1,695 % de la valeur de la succession. Source : Probate Act, par. 87(2), tiré des Consolidated Public Statutes de la Nouvelle-Écosse.
Le contenu de cet article est fourni à titre informatif uniquement. Il ne doit en aucun cas tenir lieu de conseils professionnels d’ordre financier, fiscal, juridique ou comptable ni en matière d’assurance et de placement, ou se substituer à de tels conseils. Il ne doit pas être considéré comme une source d’information à cet égard et ne constitue pas une offre d’achat ou de vente de valeurs mobilières ou d’autres produits. Vous devriez toujours consulter un conseiller ou un fiscaliste avant de recourir à une stratégie tirée du présent article pour vous assurer que tous les éléments de votre situation personnelle sont pris en considération au moment d’élaborer votre plan financier. Le contenu de cet article provient de sources jugées fiables, mais aucune garantie expresse ou implicite n’est donnée quant à son caractère opportun ou à son exactitude. Gestion d’actifs PMSL inc. et Sun Life du Canada, compagnie d’assurance-vie, se dégagent de toute responsabilité liée aux pertes que peuvent entraîner les stratégies contenues dans le présent article.