
Mise à jour trimestrielle Granite
Avec la hausse des taux obligataires au T3, les investisseurs et investisseuses ont mis l’accent sur les bénéfices dégagés plutôt que sur les attentes de croissance à long terme.
Que s’est-il passé ce trimestre?
Les marchés mondiaux ont fait face à un contexte plus complexe au troisième trimestre de 2026, alors que les tensions géopolitiques, le regain des préoccupations liées à l’inflation et l’évolution des attentes en matière de politique monétaire ont influé sur le rendement de l’ensemble des catégories d’actifs. Les perturbations persistantes au Moyen-Orient et les progrès limités vers la réouverture du détroit d’Ormuz ont maintenu les prix de l’énergie à des niveaux élevés. Cela a soutenu les producteurs d’énergie, mais a accru les pressions sur les coûts pour les entreprises de transport, les entreprises industrielles et celles qui s’adressent aux consommateurs.
La hausse des prix de l’énergie a également contribué à modifier la politique de taux d’intérêt. Le 16 septembre, la Réserve fédérale américaine a relevé son taux directeur de 25 points de base pour le porter à une fourchette cible de 3,75 % à 4,00 %. Il s’agissait de sa première hausse depuis 2023. Les rendements des obligations d’État à long terme ont augmenté à l’échelle mondiale, y compris au Canada, ce qui a créé un contexte plus difficile pour les titres à revenu fixe et a accentué la sensibilité des valorisations des actions exposées aux variations des taux d’intérêt.
Les actions ont surperformé les obligations au cours du trimestre, soutenues par la résilience de la croissance des bénéfices et l’appétence toujours présente des investisseurs et investisseuses pour le risque. Les rendements des actions ont divergé d’une région à l’autre. Les actions américaines ont surperformé grâce à une croissance plus vigoureuse des bénéfices et aux investissements liés à l’intelligence artificielle (IA). Les marchés émergents et le Japon ont également enregistré de solides gains, tandis que l’Europe a tiré de l’arrière dans un contexte de croissance moins soutenue et d’évolution moins favorable des bénéfices.
Les entreprises du secteur de la technologie et celles liées à l’IA ont continué de figurer parmi les moteurs du marché grâce à des investissements soutenus et à des attentes élevées en matière de bénéfices. Des rendements obligataires plus élevés ont toutefois accentué les écarts entre les sociétés qui dégagent des bénéfices dès maintenant et celles qui misent davantage sur les attentes de croissance future.
Le rendement des actions canadiennes reflétait leur exposition aux secteurs de l’énergie, des produits financiers et des matériaux. Les nouveaux droits de douane américains et les contre-mesures canadiennes ont pesé sur les entreprises du secteur de l’industrie, les exportateurs et les entreprises ayant des chaînes d’approvisionnement intégrées en Amérique du Nord. À la fin du trimestre, le rendement relatif des actions canadiennes reflétait de plus en plus leur exposition aux produits de base, la visibilité des bénéfices, les valorisations et la sensibilité aux taux d’intérêt et à la politique commerciale.
| Facteurs positifs (+) et facteurs négatifs (-) | |
|---|---|
+ Positionnement tactique : La surpondération tactique des actions dans les portefeuilles Granite a contribué positivement au rendement.
+ Sélection des gestionnaires a été le principal facteur de rendement, notamment grâce aux actions internationales, aux marchés émergents, aux actions mondiales à moyenne capitalisation et aux titres à revenu fixe à rendement élevé.
+ Affectation stratégique de l’actif a apporté une contribution positive, soutenue par les rendements positifs des marchés boursiers au cours du trimestre. |
|
Quels changements avons-nous apportés?
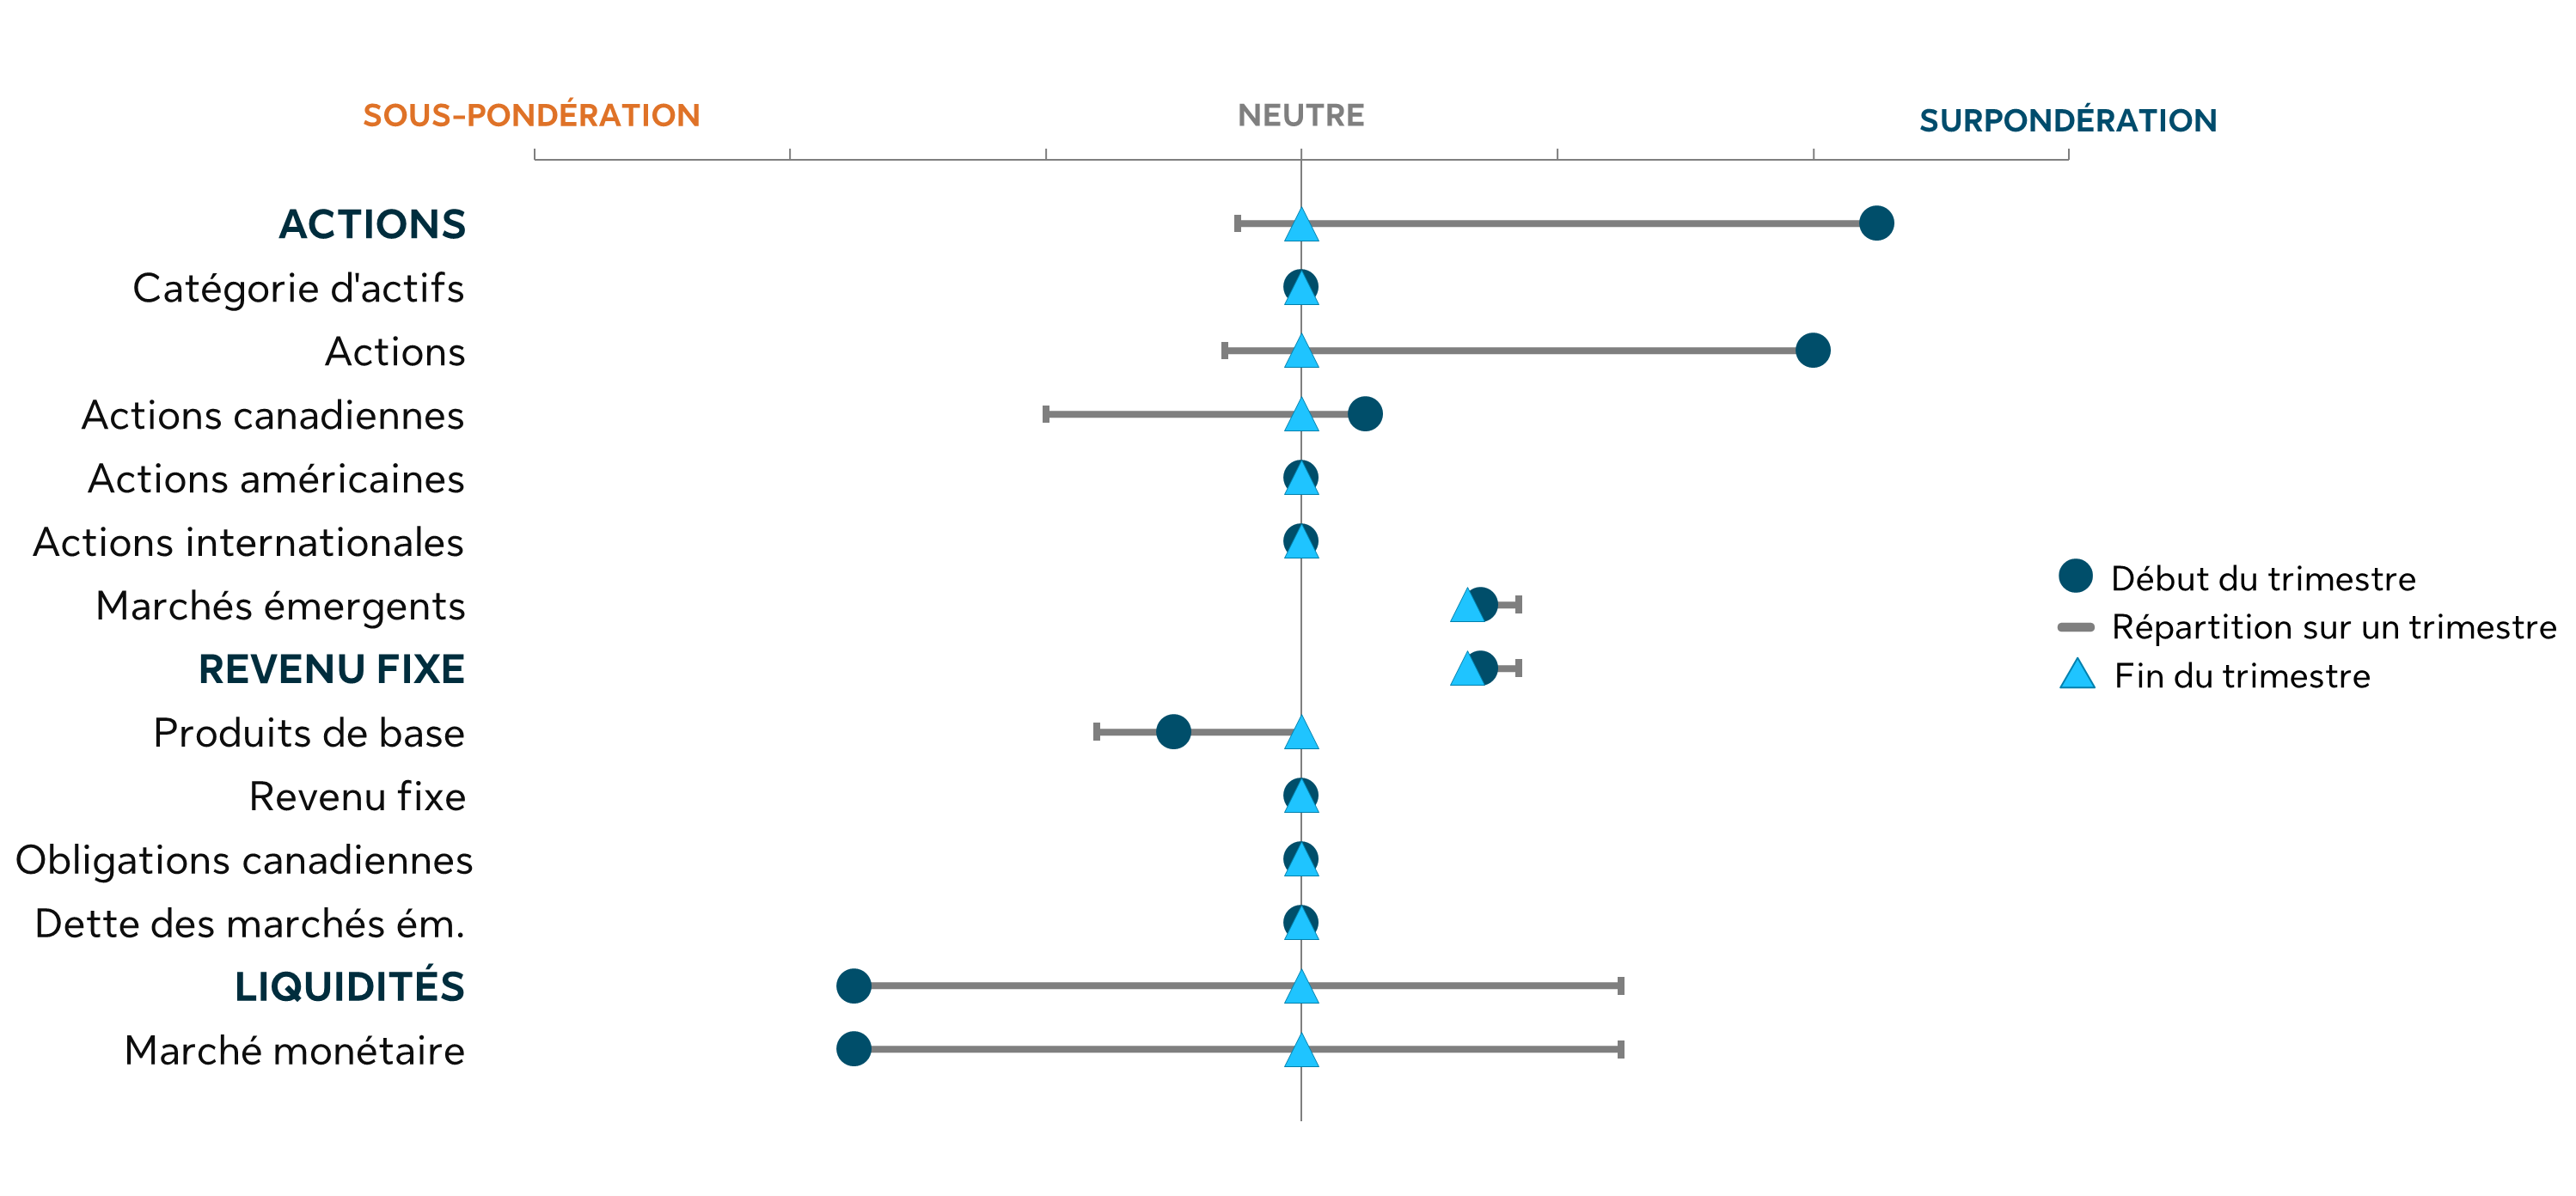
Au troisième trimestre, nous avons procédé à deux ajustements notables du portefeuille. Au début du trimestre, nous avons augmenté la pondération stratégique des actions américaines en gestion passive et abandonné la gestion active au sein de cette catégorie d’actifs. Nous avons ainsi accru notre exposition à l’ensemble du marché grâce à des stratégies indicielles.
Plus tard au cours du trimestre, nous avons établi une importante surpondération des actions américaines, alors que la confiance sur les marchés s’effritait dans un contexte de préoccupations liées à l’inflation et d’anticipations croissantes de hausses des taux d’intérêt. Nous avons également réintroduit une position dans le pétrole brut, car les stocks mondiaux sont demeurés faibles et l’offre est restée limitée1. En plus de son potentiel de rendement propre, cette position offre, à notre avis, une couverture partielle de notre surpondération des actions américaines, puisqu’elle accroît notre exposition à un ensemble différent de facteurs de marché.
Positionnement tactique des catégories d’actifs au T3
Prochaines étapes
À l’approche du quatrième trimestre de 2026, les marchés font face à un contexte contrasté, marqué par la résilience des bénéfices, des valorisations encore élevées, une activité économique stable et une incertitude importante sur le plan des politiques. Notre scénario de référence demeure favorable, mais notre approche se fait plus sélective : nous continuons de privilégier les actions, tout en mettant l’accent sur la diversification entre les régions, les secteurs et les styles de placement plutôt qu’en misant sur une nouvelle expansion des valorisations.
Les bénéfices des sociétés demeurent soutenus par l’investissement technologique et une activité économique généralement stable. Les titres à l’origine des gains du marché se sont diversifiés en juillet et en août, avant que ces gains ne se concentrent de nouveau sur un nombre plus restreint de titres en septembre. Avec des valorisations supérieures aux moyennes à long terme, les marchés sont de plus en plus sensibles aux attentes en matière de bénéfices et aux données économiques. Parmi les actions, nous privilégions les sociétés qui offrent une bonne visibilité sur leurs bénéfices, des flux de trésorerie durables et des rendements crédibles sur leurs investissements, en particulier dans l’IA.
L’inflation s’est atténuée, mais elle demeure influencée par les prix de l’énergie, l’évolution du commerce et les événements géopolitiques. La hausse des coûts de l’énergie pourrait ralentir les progrès vers l’atteinte des cibles d’inflation des banques centrales. Dans ce contexte, nous nous attendons à ce que la politique monétaire demeure restrictive, tandis que les rendements des obligations à long terme continueront probablement de refléter les attentes d’inflation, les pressions budgétaires et les besoins d’emprunt des gouvernements. Même si les rendements obligataires peuvent demeurer volatils et n’ont pas nécessairement atteint leur sommet, nous estimons que des rendements initiaux plus élevés ont amélioré le potentiel de rendement des obligations de grande qualité.
Dans l’ensemble, la résilience des bénéfices continue de soutenir les marchés, mais nous croyons que les rendements futurs dépendront probablement davantage des bénéfices réalisés, de la discipline en matière de valorisation et du positionnement actif du portefeuille. Nous croyons également que, malgré une concentration des gains boursiers sur quelques titres, les bénéfices réalisés continuent de faire ressortir une dynamique favorable de l’offre et de la demande dans le domaine de l’IA. Nous amorçons le quatrième trimestre avec une surpondération modérée des actions. Ce positionnement reflète des perspectives de bénéfices favorables tout en tenant compte des risques persistants liés aux politiques et aux valorisations.
Rendements des fonds (série F)
| Solutions gérées Granite Sun Life – matériel pour les conseillers et conseillères (ouverture de session requise) : | Solutions gérées Sun Life Granite – matériel pour les investisseurs et investisseuses : |
|---|---|
Les Solutions gérées Granite Sun Life sont aussi offertes dans des contrats de fonds distincts. Pour en savoir plus.
1 L’exposition indirecte aux produits de base passe par un investissement dans des fonds négociés en bourse sous-jacents qui cherchent à reproduire l’évolution des prix de l’ensemble du marché des produits de base.
Les placements dans les fonds communs de placement peuvent donner lieu à des courtages, à des commissions de suivi, à des frais de gestion et à d’autres frais. Veuillez lire le prospectus avant d’investir. Les fonds communs de placement ne sont pas garantis, leur valeur fluctue souvent et leur rendement antérieur ne constitue pas une indication de leur rendement futur.
Les renseignements contenus dans ce document sont fournis à des fins informatives uniquement. Ils ne doivent en aucun cas remplacer des conseils personnels d’ordre financier, fiscal, juridique ou comptable, ni en matière d’assurance ou de placement. Ils ne doivent pas être considérés comme une source d’information à cet égard et ne constituent pas une offre d’achat ou de vente de valeurs mobilières. Les points de vue exprimés sur des sociétés, des titres, des industries ou des secteurs de marché particuliers ne doivent pas être considérés comme une indication d’intention de négociation à l’égard de tout fonds commun de placement géré par Gestion d’actifs PMSL inc. ou sous-conseillé par la MFS Investment Management. Ces points de vue sont susceptibles d’être modifiés et ne doivent pas être considérés comme des conseils en placement ni comme des recommandations d’achat ou de vente.
L’information contenue dans ce document provient de sources jugées fiables, mais aucune garantie expresse ou implicite n’est donnée quant à son caractère opportun ou à son exactitude. Les fonds communs de placement traitent des opérations tous les jours et les mesures présentées peuvent changer en tout temps sans préavis. Ce document peut contenir des énoncés prospectifs concernant l’économie et les marchés, leur évolution future, ainsi que des stratégies ou des perspectives. L’utilisation de termes comme « pourrait », « devrait », « croire », « perspectives », « planifier », « prévoir », « s’attendre à », « estimer », « avoir l’intention de », et « objectifs », et de verbes au conditionnel vise à indiquer des énoncés prospectifs. Les énoncés prospectifs ne garantissent pas les rendements futurs. Ils sont de nature spéculative et aucune décision ne doit être prise sur la foi de ces derniers. Les énoncés prospectifs sont soumis à des incertitudes et à des risques intrinsèques concernant les facteurs économiques en général, de sorte que les prévisions, les projections et les autres énoncés prospectifs pourraient ne pas se matérialiser. Vous ne devez pas vous fier indûment à ces énoncés, puisque les événements et les résultats réels pourraient différer sensiblement de ceux qui sont indiqués ou prévus dans les énoncés prospectifs, en raison d’un certain nombre de facteurs importants.