Mise à jour trimestrielle des Portefeuilles FNB+ Sun Life
Avec la hausse des taux obligataires au T3, les investisseurs et investisseuses ont mis l’accent sur les bénéfices dégagés plutôt que sur les attentes de croissance à long terme.
Que s’est-il passé ce trimestre?
Les marchés mondiaux ont fait face à un contexte plus complexe au troisième trimestre de 2026, alors que les tensions géopolitiques, le regain des préoccupations liées à l’inflation et l’évolution des attentes en matière de politique monétaire ont influé sur le rendement de l’ensemble des catégories d’actifs. Les perturbations persistantes au Moyen-Orient et les progrès limités vers la réouverture du détroit d’Ormuz ont maintenu les prix de l’énergie à des niveaux élevés. Cela a soutenu les producteurs d’énergie, mais a accru les pressions sur les coûts pour les entreprises de transport, les entreprises industrielles et celles qui servent les consommateurs.
Le niveau plus élevé des prix de l’énergie a également contribué à modifier la politique des taux d’intérêt. Le 16 septembre, la Réserve fédérale américaine a relevé son taux directeur de 25 points de base pour le porter à une fourchette cible de 3,75 % à 4,00 %, sa première augmentation depuis 2023. Les taux de rendement des obligations d’État à long terme ont augmenté à l’échelle mondiale, y compris au Canada, ce qui a créé un contexte plus difficile pour les titres à revenu fixe et a rendu les valorisations des actions sensibles aux taux d’intérêt plus vulnérables aux variations de ces taux.
Les actions ont surclassé les obligations au cours du trimestre, soutenues par une croissance des bénéfices résiliente et l’appétence toujours présente des investisseurs et investisseuses pour le risque. Les rendements des actions ont divergé selon les régions, les actions américaines ayant surperformé grâce à une dynamique plus forte des bénéfices et aux investissements liés à l’intelligence artificielle (IA). Les marchés émergents et le Japon ont également enregistré de solides gains, tandis que l’Europe a tiré de l’arrière dans un contexte de croissance plus faible et de tendances moins favorables des bénéfices.
Les entreprises technologiques et celles liées à l’IA ont continué de tirer les marchés grâce à des investissements soutenus et à des attentes élevées en matière de bénéfices. Les taux obligataires plus élevés ont toutefois accentué la distinction entre les sociétés qui réalisent des bénéfices aujourd’hui et celles qui comptent davantage sur les attentes de croissance future.
Le rendement des actions canadiennes reflétait leur exposition aux secteurs de l’énergie, des produits financiers et des matériaux. Les nouveaux droits de douane imposés par les États-Unis et les contre-mesures canadiennes ont pesé sur les entreprises industrielles, les exportateurs et les sociétés ayant des chaînes d’approvisionnement intégrées en Amérique du Nord. À la fin du trimestre, les écarts de rendement entre les actions canadiennes reflétaient de plus en plus leur exposition aux produits de base, la visibilité des bénéfices, les valorisations et la sensibilité aux taux d’intérêt et à la politique commerciale.
| Facteurs positifs (+) et facteurs négatifs (-) | |
|---|---|
+ La surpondération des secteurs des soins de santé et des produits financiers a contribué au rendement. |
- La sous-pondération des secteurs de l’énergie et des technologies de l’information a nui au rendement. |
Quels changements avons-nous apportés?
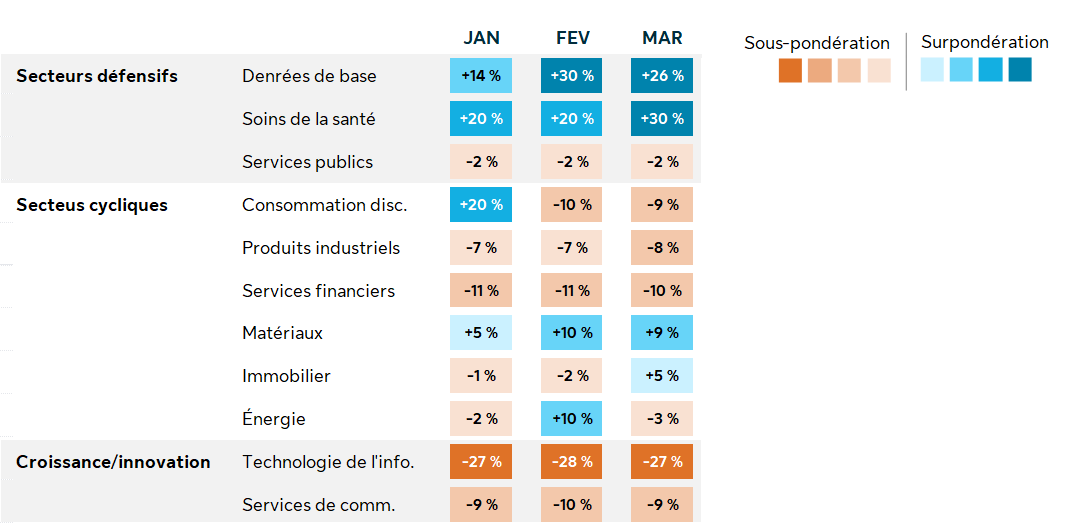
Tout au long du troisième trimestre, notre stratégie de rotation sectorielle aux États-Unis a maintenu une orientation défensive. Les marchés soupesaient alors, d’un côté, la résilience des bénéfices des sociétés et l’enthousiasme soutenu suscité par l’IA et, de l’autre, la hausse des taux obligataires, les risques persistants d’inflation et la forte incertitude entourant les politiques. Les secteurs des produits de première nécessité et des soins de santé sont demeurés au cœur de nos positions tout au long du trimestre, en raison de leurs caractéristiques défensives, de la résilience de leurs bénéfices et de leurs valorisations attrayantes selon l’ensemble de nos modèles. En juillet et en août, nous avons également détenu des titres des secteurs de l’immobilier et des produits financiers. Nous étions ainsi exposés à des secteurs du marché sensibles aux taux d’intérêt, où le modèle a perçu un potentiel de croissance compte tenu des conditions macroéconomiques et de l’amélioration du rendement.
Au cours des mois de juillet et d’août, les titres qui tiraient le marché ne se limitaient plus à un petit groupe de titres technologiques, et nos modèles ont fait ressortir des occasions de plus en plus intéressantes dans les secteurs liés aux actifs réels. Cette tendance s’est fortement inversée en septembre, alors que les titres qui tiraient le marché étaient de nouveau moins nombreux. Par conséquent, nous nous sommes retirés des secteurs de l’immobilier et des produits financiers en septembre et avons ajouté des titres du secteur des matériaux, compte tenu du renforcement des tendances de rendement et des valorisations attrayantes. Ce changement a accru notre exposition à la demande de produits de base, aux investissements dans les infrastructures et aux dépenses liées à la transition énergétique, tout en maintenant la diversification entre les secteurs défensifs, de qualité et cycliques. Dans l’ensemble, les changements apportés au portefeuille au cours du trimestre reflétaient notre approche systématique consistant à combiner les conditions macroéconomiques, les valorisations et les signes de retournement du rendement afin de repérer les secteurs présentant les occasions les plus attrayantes compte tenu du risque.
Carte de densité sectorielle au troisième trimestre – Le positionnement de notre stratégie de rotation sectorielle aux États-Unis en un coup d’œil
Prochaines étapes
À l’approche du quatrième trimestre de 2026, les marchés font face à un contexte contrasté, marqué par des bénéfices résilients, des valorisations encore élevées, une activité économique stable et une incertitude importante sur le plan des politiques. Notre scénario de référence demeure constructif, mais plus sélectif : nous continuons de privilégier les actions, tout en mettant l’accent sur la diversification entre les régions, les secteurs et les styles de placement plutôt que de compter sur une nouvelle hausse des valorisations.
Les bénéfices des sociétés demeurent soutenus par l’investissement technologique et une activité économique généralement stable. Le nombre de titres qui tiraient le marché a augmenté en juillet et en août, puis a de nouveau diminué en septembre. Avec des valorisations supérieures aux moyennes à long terme, les marchés sont de plus en plus sensibles aux attentes de bénéfices et aux données économiques. Du côté des actions, nous privilégions les sociétés dont les bénéfices offrent une bonne visibilité, dont les flux de trésorerie sont durables et dont les investissements, en particulier dans l’IA, procurent des rendements crédibles.
L’inflation s’est atténuée, mais elle demeure influencée par les prix de l’énergie, l’évolution du commerce et les événements géopolitiques. Des coûts de l’énergie plus élevés pourraient ralentir les progrès vers l’atteinte des cibles d’inflation des banques centrales. Dans ce contexte, nous nous attendons à ce que la politique monétaire demeure restrictive, tandis que les taux de rendement des obligations à long terme continueront probablement de refléter les attentes d’inflation, les pressions budgétaires et les besoins d’emprunt des gouvernements. Même si les taux obligataires peuvent demeurer volatils et n’ont pas nécessairement atteint un sommet, nous estimons que des taux de départ plus élevés ont amélioré le potentiel de rendement des obligations de grande qualité.
Compte tenu de nos perspectives, nous abordons le quatrième trimestre avec un positionnement sectoriel défensif, en privilégiant les secteurs du marché affichant des bénéfices résilients, des flux de trésorerie stables et une sensibilité moindre au cycle économique.
| Portefeuilles FNB+ Sun Life – matériel pour les conseillers et conseillères (ouverture de session requise) : | Portefeuilles FNB+ Sun Life – matériel pour les investisseurs et investisseuses : |
|---|---|
Les placements dans les fonds communs de placement peuvent donner lieu à des courtages, à des commissions de suivi, à des frais de gestion et à d’autres frais. Veuillez lire le prospectus avant d’investir. Les fonds communs de placement ne sont pas garantis, leur valeur fluctue souvent et leur rendement antérieur ne constitue pas une indication de leur rendement futur.
Les renseignements contenus dans ce document sont fournis à des fins informatives uniquement. Ils ne doivent en aucun cas remplacer des conseils personnels d’ordre financier, fiscal, juridique ou comptable, ni en matière d’assurance ou de placement. Ils ne doivent pas être considérés comme une source d’information à cet égard et ne constituent pas une offre d’achat ou de vente de valeurs mobilières. Les points de vue exprimés sur des sociétés, des titres, des industries ou des secteurs de marché particuliers ne doivent pas être considérés comme une indication d’intention de négociation à l’égard de tout fonds commun de placement géré par Gestion d’actifs PMSL inc. ou sous-conseillé par la MFS Investment Management. Ces points de vue sont susceptibles d’être modifiés et ne doivent pas être considérés comme des conseils en placement ni comme des recommandations d’achat ou de vente.
L’information contenue dans ce document provient de sources jugées fiables, mais aucune garantie expresse ou implicite n’est donnée quant à son caractère opportun ou à son exactitude. Les fonds communs de placement traitent des opérations tous les jours et les mesures présentées peuvent changer en tout temps sans préavis. Ce document peut contenir des énoncés prospectifs concernant l’économie et les marchés, leur évolution future, ainsi que des stratégies ou des perspectives. L’utilisation de termes comme « pourrait », « devrait », « croire », « perspectives », « planifier », « prévoir », « s’attendre à », « estimer », « avoir l’intention de », et « objectifs », et de verbes au conditionnel vise à indiquer des énoncés prospectifs. Les énoncés prospectifs ne garantissent pas les rendements futurs. Ils sont de nature spéculative et aucune décision ne doit être prise sur la foi de ces derniers. Les énoncés prospectifs sont soumis à des incertitudes et à des risques intrinsèques concernant les facteurs économiques en général, de sorte que les prévisions, les projections et les autres énoncés prospectifs pourraient ne pas se matérialiser. Vous ne devez pas vous fier indûment à ces énoncés, puisque les événements et les résultats réels pourraient différer sensiblement de ceux qui sont indiqués ou prévus dans les énoncés prospectifs, en raison d’un certain nombre de facteurs importants.